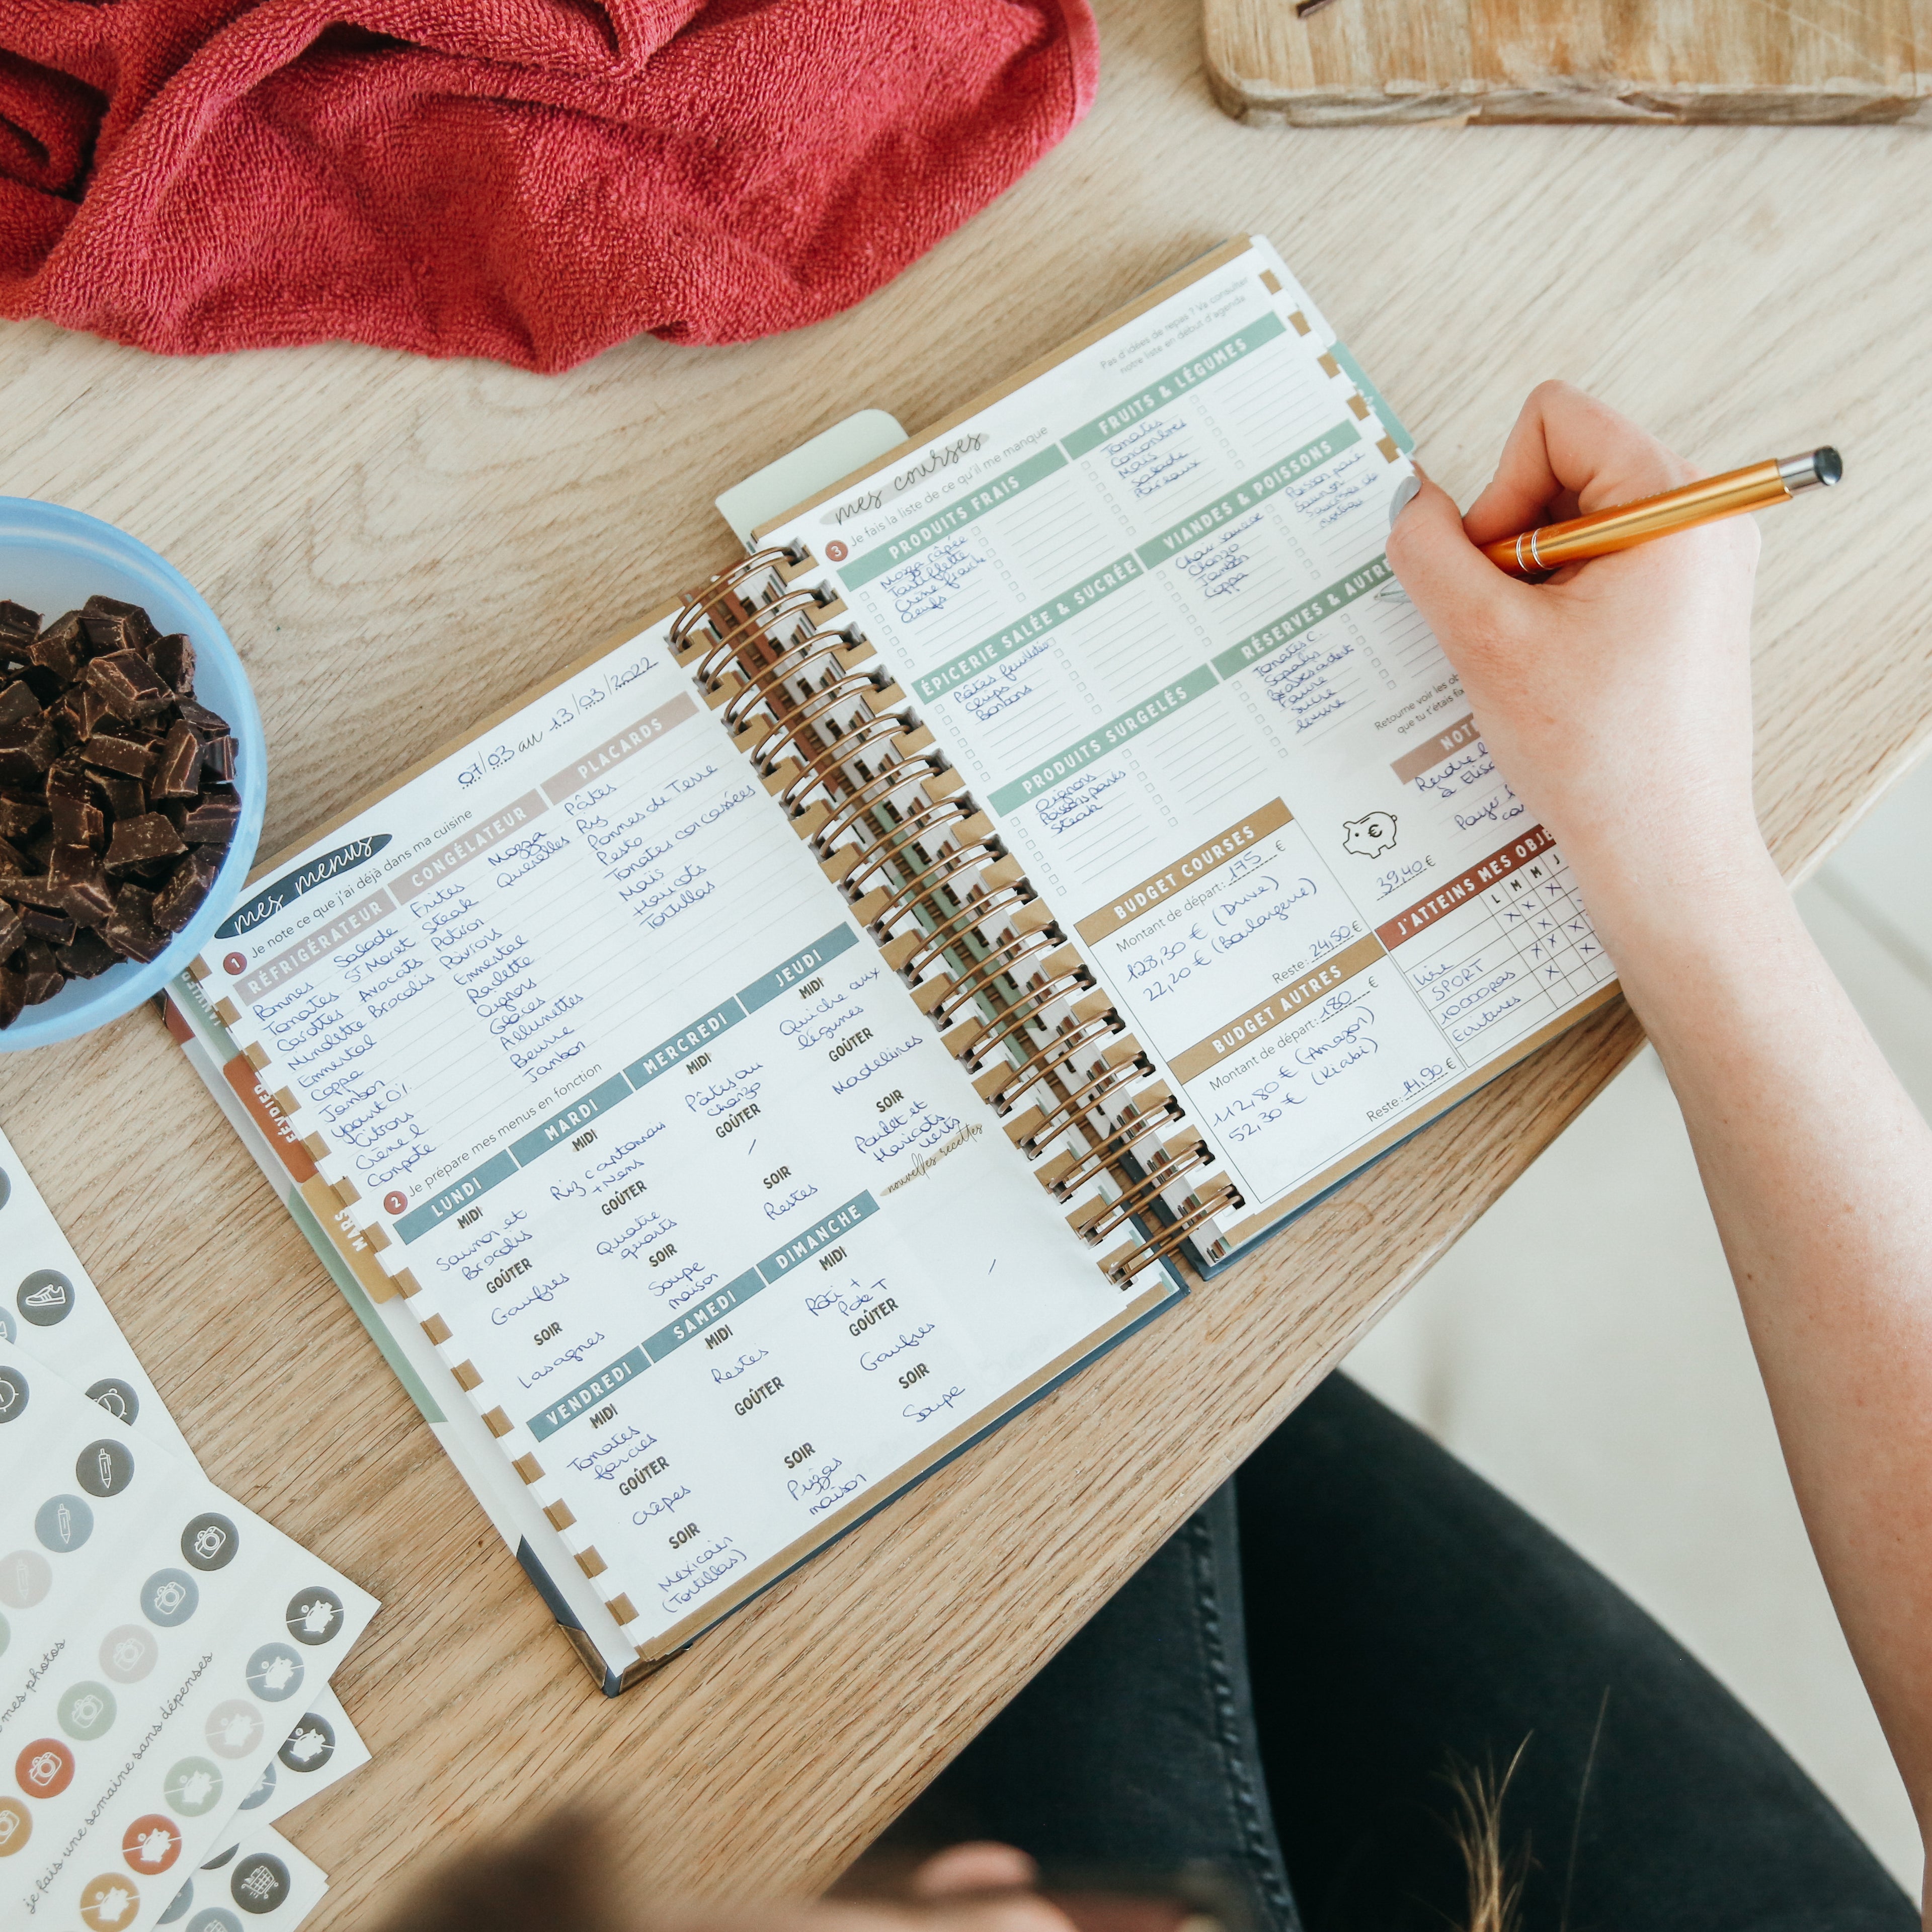
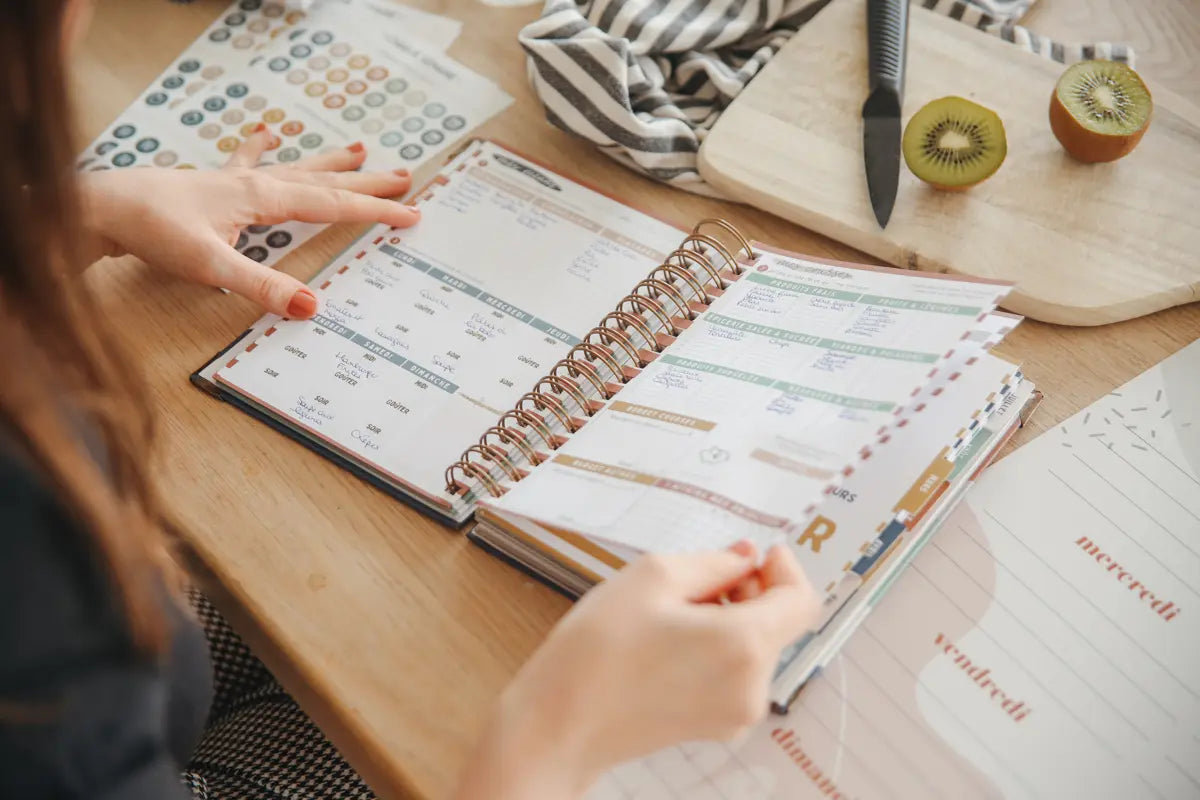
Sur notre boutique, vous pouvez aussi acheter des affiches A3 velleda pour noter vos idées de repas pour la semaine, et les partager avec toute la famille en les accrochant sur le frigo 🙂

Les menus de la semaine
Sur notre boutique, vous pouvez aussi acheter des affiches A3 velleda pour noter vos idées de repas pour la semaine, et les partager avec toute la famille en les accrochant sur le frigo 🙂
Articles similaires
Pourquoi faire un budget même quand on gagne bien sa vie : 5 bonnes raisons
Il y a une idée reçue très répandue : le budget, ce serait réservé aux personnes qui galèrent financièrement ou qui doivent compter chaque centime. Du coup, quand on gagne confortablement sa vie, on se dit souvent « pas besoin de budget, tout roule ». Sauf que bien gagner sa vie et bien gérer son argent, ce sont deux choses complètement différentes. On connaît plein de gens avec de bons revenus qui finissent le mois à découvert, et d'autres avec des salaires modestes qui épargnent sereinement. La différence ? L'organisation. On te donne 5 bonnes raisons de faire un budget, même (et surtout) quand tout va bien 🙂 Raison #1 : savoir où part vraiment ton argent Quand on gagne bien sa vie, on a tendance à dépenser sans trop regarder. Un abonnement par-ci, un resto par-là, des achats en ligne… Individuellement, ça semble insignifiant. Mais mis bout à bout, ça représente souvent des sommes qui donnent le vertige. Faire un budget, c'est simplement mettre des chiffres sur tout ça. Et crois-nous, la prise de conscience est souvent frappante. Beaucoup de gens découvrent qu'ils dépensent des centaines d'euros par mois dans des choses qui ne leur apportent même pas de vrai plaisir. Savoir où part ton argent, c'est la première étape pour décider consciemment de ce que tu veux vraiment en faire. Raison #2 : épargner beaucoup plus, sans même t'en rendre compte Voici une vérité un peu contre-intuitive : ce n'est pas parce qu'on gagne plus qu'on épargne plus. Très souvent, plus les revenus augmentent, plus le train de vie suit, et au final, on met à peine plus de côté qu'avant. Avec un budget, tu inverses la logique. Au lieu d'épargner « ce qu'il reste » à la fin du mois (c'est-à-dire souvent pas grand-chose), tu décides à l'avance combien tu mets de côté. Quand on a de bons revenus, c'est justement l'occasion en or de se constituer une épargne solide et de faire fructifier cet avantage, plutôt que de le laisser filer dans des dépenses invisibles. Raison #3 : te faire plaisir sans culpabiliser Contrairement à ce qu'on croit, le budget n'est pas là pour t'empêcher de dépenser. Au contraire : il te donne la permission de te faire plaisir en toute tranquillité. Quand tu sais que tes dépenses fixes sont couvertes, que ton épargne est faite, et qu'il te reste une somme définie pour tes envies, tu peux la dépenser sans la moindre culpabilité. Ce plaisir « guilt-free », c'est l'un des plus grands avantages du budget. Tu profites vraiment, parce que tu sais que tu peux te le permettre 🙂 Raison #4 : être serein face aux imprévus Un bon revenu ne protège pas des coups durs. Une voiture qui lâche, une facture médicale, un électroménager à remplacer, une baisse de revenus soudaine… Les imprévus tombent sur tout le monde, peu importe le salaire. La différence, c'est que sans organisation, ces imprévus deviennent des sources de stress, voire mettent dans le rouge. Alors qu'avec un budget et une épargne dédiée, tu les absorbes sans trembler. Au lieu de passer des nuits blanches quand une grosse dépense arrive, tu dors sur tes deux oreilles parce que tu sais que tu as de quoi la couvrir. Cette sérénité-là n'a pas de prix. Raison #5 : donner du sens à ton argent et réaliser tes projets Gagner bien sa vie sans direction précise, c'est un peu comme conduire une belle voiture sans savoir où on va. Le budget, c'est ce qui transforme ton argent en projets concrets. Un voyage, un achat important, un investissement, préparer l'avenir de tes enfants ou ta liberté financière… Quand tu pilotes ton argent au lieu de le subir, tu avances vers ce qui compte vraiment pour toi. Le budget n'est pas une contrainte, c'est un outil qui met tes revenus au service de tes rêves. Par où commencer ? Si tout ça te parle et que tu n'as jamais vraiment tenu de budget, la bonne nouvelle, c'est que c'est beaucoup plus simple qu'on ne le pense. On t'explique comment poser les bases pas à pas dans notre article comment commencer un budget. Et pour suivre tout ça facilement au quotidien, notre application Budgetiz t'accompagne : tu notes tes dépenses, tu visualises ton épargne et tes projets, et tu gardes le contrôle sans prise de tête. Tu peux la découvrir ici. En résumé Faire un budget quand on gagne bien sa vie, c'est loin d'être inutile. Au contraire : Savoir où part vraiment ton argent. Épargner beaucoup plus, sans t'en rendre compte. Te faire plaisir sans culpabiliser. Être serein face aux imprévus. Donner du sens à ton argent et réaliser tes projets. Bien gérer son argent, ce n'est pas une question de revenus, c'est une question d'organisation. Et le budget, quel que soit ton salaire, reste le meilleur outil pour vivre plus sereinement et avancer vers ce qui compte pour toi 🙂
Lire plusMode survie pendant les fêtes : c'est possible (et voici comment)
Faire le mode survie, c'est déjà un défi en temps normal. Mais quand la période qui arrive est remplie d'anniversaires, de cadeaux et de fêtes de fin d'année, ça peut sembler carrément mission impossible. Comment remonter la pente financièrement alors que décembre est traditionnellement le mois où l'on dépense le plus ? Bonne nouvelle : c'est tout à fait faisable, à condition d'adapter un peu la méthode. Si tu ne connais pas encore le principe, va d'abord lire notre article sur le mode survie. Ici, on te donne 5 conseils spécifiques pour tenir pendant cette période particulière, sans culpabiliser 🙂 Conseil #1 : prévenir ses proches pour éviter les malaises Un mode survie pendant les fêtes se vit beaucoup mieux quand l'entourage est au courant. Prévenir tes proches (ton conjoint, tes enfants, ta famille) évite les incompréhensions et les petites vexations si, cette année, tu mises davantage sur le fait main ou sur des cadeaux plus modestes. Pas besoin d'un grand discours ni de te justifier. Tu peux simplement expliquer que tu as envie de faire les choses différemment cette année, de revenir à l'essentiel et de privilégier l'intention plutôt que le prix. Bien souvent, les gens comprennent parfaitement, et sont même touchés par la démarche. Tu peux aussi proposer des alternatives collectives qui allègent tout le monde : un Secret Santa (un seul cadeau à offrir au lieu d'un par personne), un plafond de prix fixé ensemble, ou un repas où chacun amène quelque chose. Impliquer les enfants dans la confection des cadeaux faits maison, c'est aussi une belle façon de les embarquer dans l'aventure plutôt que de leur imposer 🙂 Conseil #2 : anticiper et budgétiser les fêtes à l'avance La pire chose en mode survie, c'est de se laisser surprendre par des dépenses qu'on savait pourtant venir. Un anniversaire, Noël, ce ne sont pas des imprévus : ce sont des rendez-vous connus d'avance. Le réflexe à adopter, c'est de lister tout ce qui arrive sur la période, et de poser un budget global pour les fêtes. Combien de cadeaux, pour qui, quel montant maximum par personne… Rien que le fait d'écrire tout ça noir sur blanc t'évite de naviguer à l'aveugle et de faire exploser tes comptes sans t'en rendre compte. Conseil #3 : se fixer un budget par personne et privilégier le fait main Une fois ton budget global posé, répartis-le par personne, et tiens-toi à ce montant. C'est souvent là que tout se joue. En période de fêtes, on a vite tendance à rajouter « juste un petit cadeau en plus », qui mis bout à bout font grimper la note en flèche. Se fixer une limite claire par personne, c'est ce qui te permet de faire plaisir tout en gardant le contrôle. Et rappelle-toi : un cadeau attentionné n'est pas forcément un cadeau cher, c'est même souvent l'inverse. Le mode survie est l'occasion idéale de revenir à l'essentiel avec des cadeaux qui touchent bien plus que les objets coûteux : un présent fait maison, une lettre, un album photo, un plat préparé avec amour, ou un « bon pour » (une soirée, un coup de main, du temps ensemble). Côté fêtes, pense aussi aux formules conviviales et économiques, comme un repas où chacun amène un plat plutôt qu'un grand dîner que tu financerais seule. Conseil #4 : se créer une cagnotte bonus dédiée aux fêtes Pour ne pas piocher dans ton budget du quotidien (déjà serré en mode survie), l'idéal est de te créer une cagnotte bonus spécialement pour les fêtes. Le principe est simple : chaque petit montant que tu réussis à économiser ou à récupérer, tu le mets de côté dans cette cagnotte dédiée. Ça peut venir de ce que tu vends en faisant le tri chez toi (parfait avant les fêtes), d'une semaine sans dépenses, ou simplement de quelques euros grappillés chaque semaine. Petit à petit, tu te constitues une réserve « cadeaux » sans toucher à l'argent dont tu as besoin pour rembourser tes dettes ou faire tourner la maison 🙂 Conseil #5 : accepter que ce soit une période particulière, sans culpabiliser Dernier conseil, et pas des moindres : sois indulgente avec toi-même. Le mode survie en période de fêtes demande un équilibre délicat entre reprendre le contrôle de ses finances et ne pas se couper complètement de moments précieux en famille. Ce n'est pas grave si tu ne peux pas serrer les dépenses autant que tu le voudrais ce mois-ci. L'important, c'est de garder le cap sur ton objectif tout en te laissant vivre ces moments qui comptent. Rappelle-toi que le mode survie est temporaire : tu n'es pas en train de te priver pour toujours, juste de traverser une période un peu différente pour retrouver ta sérénité ensuite. Et ça, ça vaut vraiment tous les efforts. Suivre tout ça facilement Pour garder le contrôle pendant cette période chargée, avoir un suivi clair fait toute la différence. Avec notre application Budgetiz, tu peux créer ta cagnotte fêtes et suivre sa progression, noter tes dépenses cadeaux au fil de l'eau, et voir en temps réel où tu en es par rapport à ton budget. Le petit plus : chaque cagnotte fonctionne comme un budget à part, tu vois clairement ce que tu ajoutes et ce que tu retires. Tu peux la découvrir ici. En résumé Pour réussir ton mode survie même pendant les fêtes, retiens l'essentiel : Prévenir ses proches pour éviter les malaises autour du fait main. Anticiper et budgétiser toutes les dépenses de la période à l'avance. Se fixer un budget par personne et privilégier le fait main. Se créer une cagnotte bonus dédiée aux fêtes. Accepter que ce soit une période particulière, sans culpabiliser. Le mode survie pendant les fêtes, ce n'est pas se priver de la magie de Noël. C'est simplement traverser cette période avec un peu plus d'intention, pour profiter des moments qui comptent sans le stress d'exploser ton budget. Tu vas y arriver, on croit en toi 🙂
Lire plusQuand commencer son budget ?
C'est une question qui revient très souvent : quand faut-il commencer son budget ? Le jour où le salaire tombe ? En début de mois ? Et comment gérer le décalage entre les deux ? Bonne nouvelle, la réponse est plus simple qu'il n'y paraît. On t'explique tout, avec notre méthode et nos conseils pour t'organiser sereinement 🙂 Notre principe : on raisonne en semaines, pas en dates Voici le cœur de notre méthode : on ne raisonne pas en dates du calendrier, mais en semaines entières. Concrètement, une semaine va toujours du lundi au dimanche. Et chaque semaine est rattachée au mois qui possède la majorité de ses jours, c'est-à-dire au moins 4 jours sur 7. Un « mois budget » correspond donc à l'ensemble des semaines qui appartiennent majoritairement à ce mois. Résultat : un mois fait toujours 4 ou 5 semaines pleines, jamais de demi-semaine qui traîne. L'avantage, c'est qu'une semaine n'est jamais à cheval sur deux mois. Comme elle ne peut pas avoir 4 jours dans un mois ET 4 dans l'autre (ça ferait 8 jours), chaque semaine tombe entièrement dans un seul mois. Pas de trou, pas de chevauchement, tout est net. Alors, quand commence le nouveau mois ? Le nouveau mois budget commence le lundi de la première semaine dont la majorité des jours (4 ou plus) tombe dans ce mois calendaire. En pratique, ça dépend du jour où tombe le 1ᵉʳ : Si le 1ᵉʳ tombe un lundi, mardi, mercredi ou jeudi, cette semaine a déjà au moins 4 jours dans le nouveau mois : le mois budget démarre donc un peu avant le 1ᵉʳ, dès le lundi de cette semaine (encore dans le mois précédent). Si le 1ᵉʳ tombe un vendredi, samedi ou dimanche, cette semaine n'a que 1 à 3 jours dans le nouveau mois : elle reste rattachée au mois précédent, et le mois budget démarre après le 1ᵉʳ, le lundi suivant. Prenons un exemple concret avec septembre 2026. Le 1ᵉʳ septembre tombe un mardi. La semaine qui le contient va du lundi 31 août au dimanche 6 septembre, soit 6 jours en septembre : elle appartient donc à septembre. Résultat, le mois « Septembre 2026 » commence le lundi 31 août et se termine le dimanche 27 septembre, soit 4 semaines pleines. La semaine du 28 septembre au 4 octobre, elle, n'a que 3 jours en septembre : elle bascule donc en octobre. C'est exactement ce que tu retrouves dans l'app, avec l'affichage « Semaine X / 4 » 🙂 La vraie clé : budget et comptes, ce n'est pas la même chose Maintenant, venons-en à la fameuse question du salaire. Pour bien la comprendre, il faut saisir une distinction essentielle : faire son budget, ce n'est pas la même chose que faire ses comptes. Faire ses comptes, c'est regarder ce qu'il y a concrètement sur ton compte bancaire à un instant T : combien il reste, ce qui est sorti, ce qui est rentré. C'est une photo de ta situation réelle. Faire son budget, c'est différent. C'est partir de combien tu gagnes, et non de ce qu'il y a sur ton compte. Que tu aies -300 ou +3000 sur ton compte, si tu gagnes 1000 euros, tu fais ton budget sur ces 1000 euros. La logique reste toujours la même : combien je gagne, combien je dépense, combien je peux dépenser, et combien il me reste à la fin du mois. Comprendre cette différence, c'est ce qui rend le décalage salaire / début de mois beaucoup moins perturbant. Pourquoi le décalage salaire / début de mois n'est pas gênant Imaginons que ton salaire tombe le 24 du mois, mais que ton mois budget commence, lui, quelques jours plus tard (le lundi de la première semaine du mois suivant). Entre les deux, il y a un petit décalage, et c'est souvent là que les gens sont perturbés, parce qu'ils voudraient commencer pile quand l'argent arrive. Mais en réalité, pendant ces quelques jours, tu es tout simplement encore en train de terminer le budget du mois en cours, avec le salaire tombé le mois précédent. Tu me suis ? 🙂 Le budget de chaque mois « tourne » avec le salaire d'avant. Du coup, il n'y a pas de trou : tu es toujours en train de budgétiser, simplement avec un léger décalage entre la date du salaire et le début de ton mois budget. Ce décalage peut exister sur ton compte bancaire, et c'est normal. Personnellement, mon salaire n'a jamais été fixe et il tombait plutôt autour du 23-24, alors que mon mois budget commençait un peu plus tard. J'ai toujours eu ce décalage, et ça n'a jamais posé le moindre souci. Comment je m'organise concrètement Voici ce que je fais, tout simplement. Je continue de faire mon budget jusqu'au démarrage du mois suivant. Et ce jour-là, quand mon nouveau mois budget commence officiellement, je fais mes virements entre mes comptes pour répartir mon salaire. C'est aussi simple que ça. Le salaire est tombé avant, il est là, et je le « dispatche » au moment où le nouveau mois démarre. Le décalage n'a donc aucune incidence sur le budget en lui-même, il demande juste un petit temps d'adaptation au début. Si tu es perturbée les premières semaines, c'est tout à fait normal. Beaucoup de personnes l'ont été avant de s'y faire, puis ont adopté ce fonctionnement sans problème. Laisse-toi le temps de tester, tu verras que ça finit par devenir une évidence. Suivre tout ça facilement C'est justement là que notre application Budgetiz t'accompagne. Le planning des semaines est déjà calé selon cette règle, tu n'as donc rien à calculer : tu suis ton budget semaine après semaine, tu notes tes dépenses au fil de l'eau, et tu vois en temps réel où tu en es. Autre avantage de ce planning commun à tout le monde : tu peux participer avec nous aux challenges qu'on lance régulièrement, ce qui aide vraiment à rester motivée. Tu peux découvrir Budgetiz ici. Et si tu veux comprendre toute notre méthode en détail et poser des bases solides, on t'explique tout, pas à pas, dans notre formation pour gérer son budget. C'est le meilleur moyen de démarrer sur de bonnes fondations et de ne plus jamais te poser la question du « par où commencer ». En résumé Pour savoir quand commencer ton budget, retiens l'essentiel : On raisonne en semaines entières (lundi au dimanche), pas en dates. Chaque semaine est rattachée au mois qui a au moins 4 de ses jours : un mois budget fait donc 4 ou 5 semaines pleines. Le mois démarre le lundi de la première semaine majoritairement dans ce mois (parfois avant le 1ᵉʳ, parfois après). Faire son budget (combien je gagne) n'est pas la même chose que faire ses comptes (ce qu'il y a sur le compte). Le décalage avec le salaire est normal et sans incidence : tu répartis ton salaire au démarrage du nouveau mois. Ce système peut surprendre au début, mais une fois le principe compris, tout devient limpide, et l'app s'occupe même du calage des semaines pour toi 🙂
Lire plus


6 commentaires
Hello :)) Je viens de le remettre à jour ! Cela devrait fonctionner ;)
Oui j’adore cette app aussi :)
Ohhh merci :) C’est adorable ! Je viens de le remettre à jour :) Cela devrait fonctionner maintenant
Bonjour,
Merci pour tous vos conseils. J’ai aussi votre agenda depuis 2 semaines et me mets gentiment en route…
Comme pauline je n’arrive pas télécharger votre fichier menu.
Est t il possible d’avoir un autre lien?
Merci beaucoup continué comme sa
Bonjour, je vous remercie pour la mise à disposition de tout votre contenu. J’ai acheté votre agenda et c’est génial de s’organiser :D
Par contre pour les menus de la semaine, je n’arrive pas à accéder au fichier que vous avez mis à disposition (contrairement aux autres sur votre blog), si c’est possible pour vous de refaire le lien !