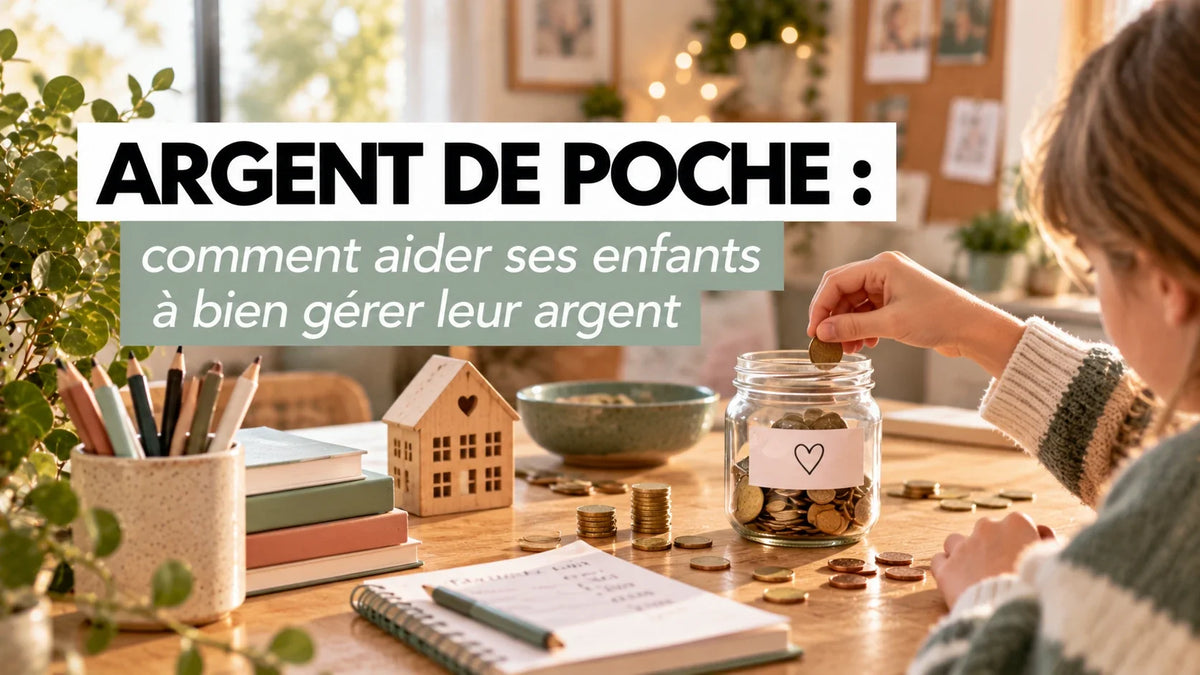
Donner de l’argent de poche à ses enfants, c’est une des meilleures façons de leur apprendre à gérer leur argent. Mais ça soulève plein de questions : à partir de quel âge ? Combien donner ? À quelle fréquence ? Et faut-il leur demander des comptes ?
Il n’y a pas de règle unique, chaque famille fait à sa façon. On te partage des pistes concrètes, et notre expérience, pour t’aider à trouver le système qui te convient 🙂
Pourquoi donner de l’argent de poche
L’intérêt principal, c’est l’apprentissage. Plutôt que ton enfant découvre la gestion de l’argent le jour où il touche sa première paie à 18 ans (et risque de tout dépenser d’un coup), l’argent de poche lui permet de s’exercer petit à petit, avec des sommes modestes et sans conséquence grave.
On remarque souvent que l’argent « brûle les doigts » des enfants : dès qu’ils en ont, ils veulent le dépenser. L’argent de poche est justement l’occasion de leur apprendre à temporiser, à faire des choix, et à comprendre qu’une fois l’argent dépensé, il n’y en a plus jusqu’à la prochaine fois.
À partir de quel âge commencer ?
Il n’y a pas d’âge parfait, mais beaucoup de parents commencent assez jeune, vers 5 ou 6 ans. C’est souvent le moment où l’enfant commence à réaliser ce qu’est l’argent et à réclamer des choses dans les magasins.
De notre côté, on a commencé vers 5 ans, dès qu’on a vu que l’argent filait entre les doigts de notre aîné. Mais rien ne t’empêche de démarrer plus tard : l’important, c’est que ton enfant soit capable de comprendre la valeur de l’argent et le principe « je dépense, donc il m’en reste moins ».
Combien donner ? Une méthode simple
La question du montant revient toujours, et une méthode très répandue consiste à donner l’âge de l’enfant par mois. Un enfant de 10 ans reçoit donc 10 € par mois.
C’est simple, ça évolue automatiquement avec l’âge, et c’est facile à expliquer. Après, chaque famille adapte selon ses moyens et ses principes. L’essentiel, c’est de fixer un montant tenable sur la durée et de t’y tenir, pour que l’enfant ait un repère stable.
Mensuel ou hebdomadaire ?
Pour les plus jeunes, un mois peut sembler une éternité. Verser l’argent chaque semaine est souvent plus parlant pour eux.
Une astuce : garder le repère mensuel, mais le fractionner par semaine. Pour reprendre l’exemple des 10 € pour un enfant de 10 ans, ça revient à lui donner 2,50 € par semaine. L’enfant reçoit plus souvent, ce qui est plus concret à son échelle, tout en gardant une logique claire.
Cash ou virement sur un compte ?
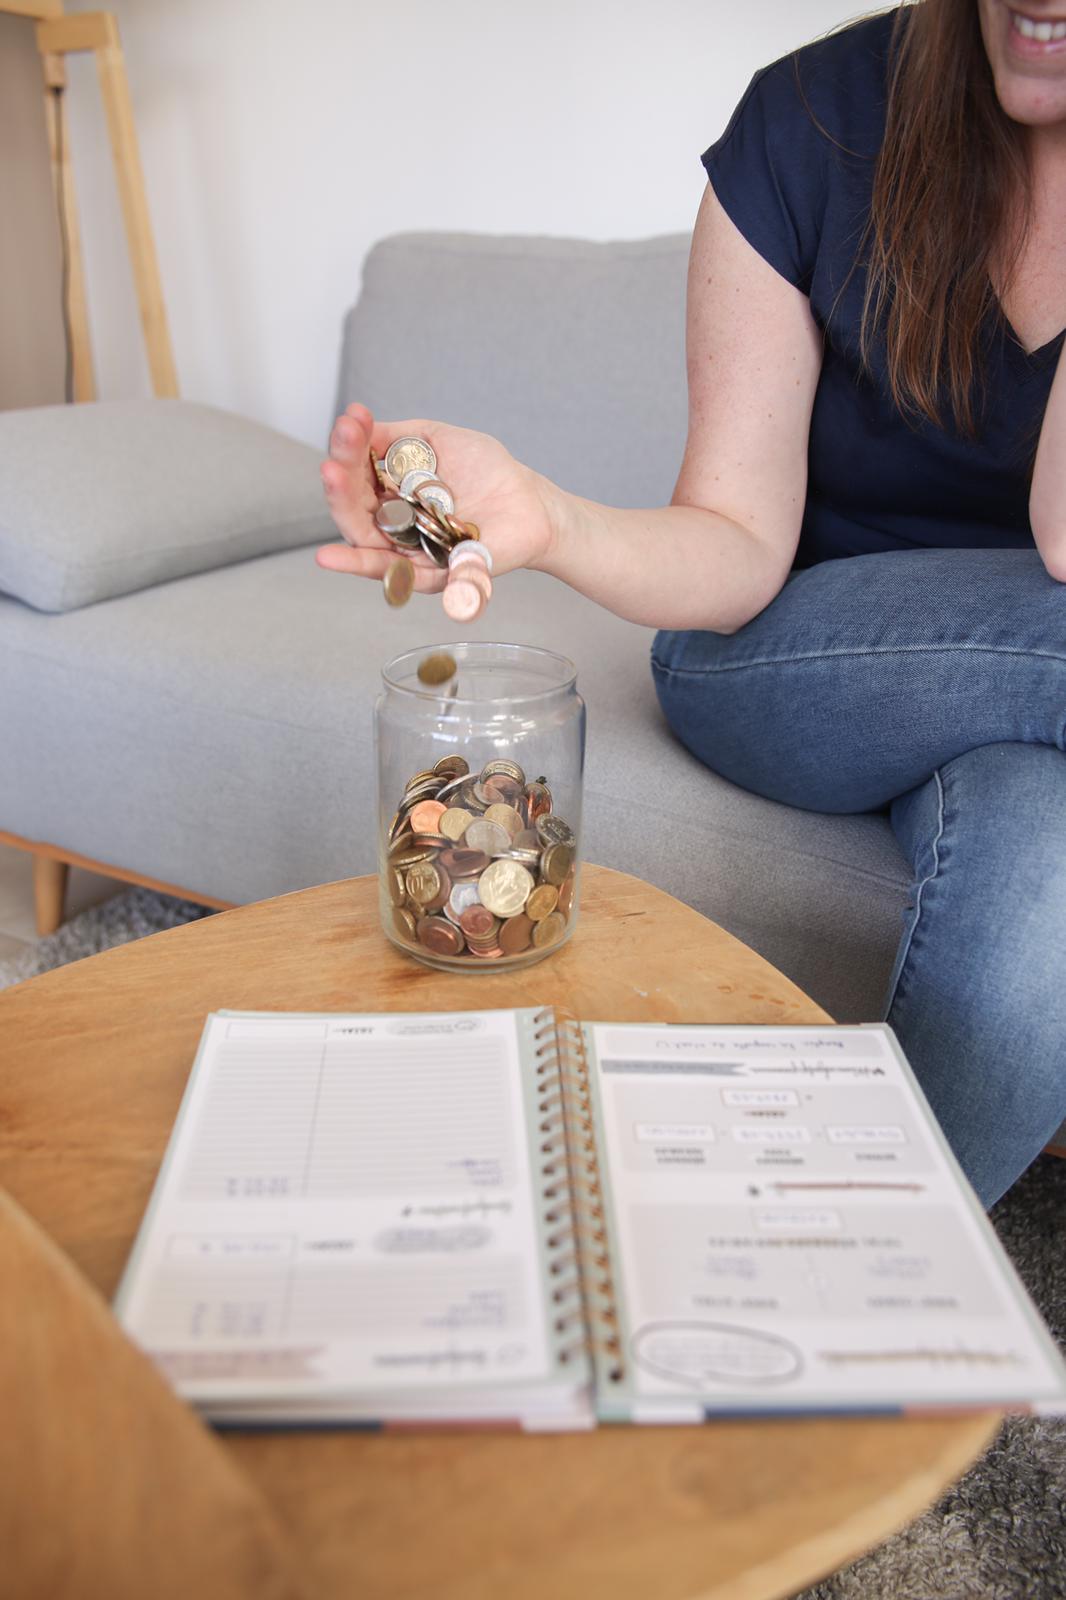
Le cash a l’avantage d’être très tangible, mais il a tendance à partir vite : dès qu’un enfant a quelques euros en poche, ils sont souvent dépensés aussitôt.
Verser l’argent de poche sur un petit compte au nom de l’enfant est une alternative intéressante. L’argent s’accumule, l’enfant voit son solde grandir, et comme il n’y a pas accès immédiatement, ça lui brûle un peu moins les doigts. Côté organisation, tu peux mettre en place un virement automatique : de notre côté, il part de notre compte de dépenses fixes (puisque c’est un montant connu et régulier) vers le compte de chaque enfant, chaque semaine. C’est automatique, et tout le monde s’y retrouve. Si tu veux justement mieux structurer tes propres comptes pour gérer ce genre de virements, notre article sur comment organiser ses comptes bancaires peut t’aider.
Apprendre à économiser pour ce qui compte
L’argent de poche prend tout son sens quand il devient la seule source d’achat « plaisir » de l’enfant. En dehors des anniversaires et de Noël, s’il veut quelque chose, il l’achète avec son argent de poche.
Résultat : il apprend à économiser et à patienter pour s’offrir ce qui lui tient à cœur, exactement le principe qu’on défend pour les adultes (économiser plutôt que céder à l’achat immédiat). Pour les plus grosses envies, tu peux même faire un petit plan avec lui : prévoir de lui donner de l’argent plutôt qu’un cadeau à son anniversaire, ou l’encourager à demander de l’argent aux grands-parents pour atteindre son objectif. C’est une super leçon de patience et de valeur des choses. D’ailleurs, l’un de nous se souvient encore d’avoir économisé trois mois pour s’offrir des baskets à 75 € ado… et les avoir gardées trois ans, justement parce qu’elles avaient demandé des efforts 🙂
Et l’argent « fringues » ?
En grandissant, vers 13 ans, les enfants commencent à vouloir tel vêtement ou telle paire de chaussures. C’est un bon moment pour introduire un budget « fringues », distinct de l’argent de poche.
Le principe est simple : tu donnes un montant dédié aux vêtements, et l’enfant gère ses achats avec. S’il préfère dépenser cet argent dans une sortie ciné plutôt que dans la veste qu’il voulait, c’est son choix, mais il devra attendre pour la veste. C’est une excellente façon de responsabiliser les ados et de les préparer à gérer un vrai budget, avec des arbitrages à faire.
Faut-il demander des comptes ?
Là, ça dépend vraiment de ta vision. Certains parents font entièrement confiance et ne demandent aucun compte sur l’utilisation de l’argent, partant du principe que l’enfant apprend justement en faisant ses propres choix (et ses propres erreurs).
L’idée, c’est de laisser à l’enfant une vraie liberté sur son argent de poche, tout en gardant le cadre : ce qui est dépensé est dépensé, et on ne rachète pas à côté. C’est souvent dans cette autonomie que l’apprentissage est le plus fort.
En résumé
Pour aider tes enfants à bien gérer leur argent grâce à l’argent de poche :
Commencer jeune (souvent vers 5-6 ans), dès qu’ils comprennent la valeur de l’argent. Fixer un montant simple, par exemple l’âge de l’enfant par mois. Verser plus souvent (chaque semaine) pour les plus jeunes. Privilégier un compte dédié pour que l’argent s’accumule sans filer. Les encourager à économiser pour leurs envies, en dehors des cadeaux. Introduire un budget « fringues » vers l’adolescence.
Il n’y a pas de méthode parfaite, juste celle qui correspond à ta famille et à tes valeurs. L’important, c’est de leur transmettre tôt ces bons réflexes : ce sont eux qui les accompagneront toute leur vie 🙂