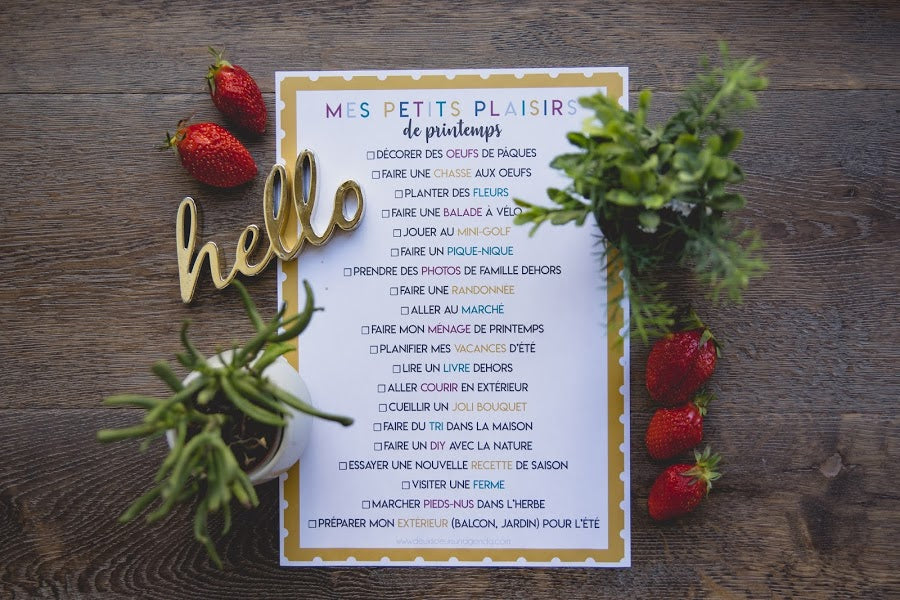
Bien que le printemps soit déjà bien entamé, nous partageons avec vous 20 petits plaisirs de printemps 🙂
Maintenant que nous avons le droit d’aller profiter de cette saison magnifique, n’hésitez pas à vous lancer et participer seul, ou en famille à ces activités 🙂
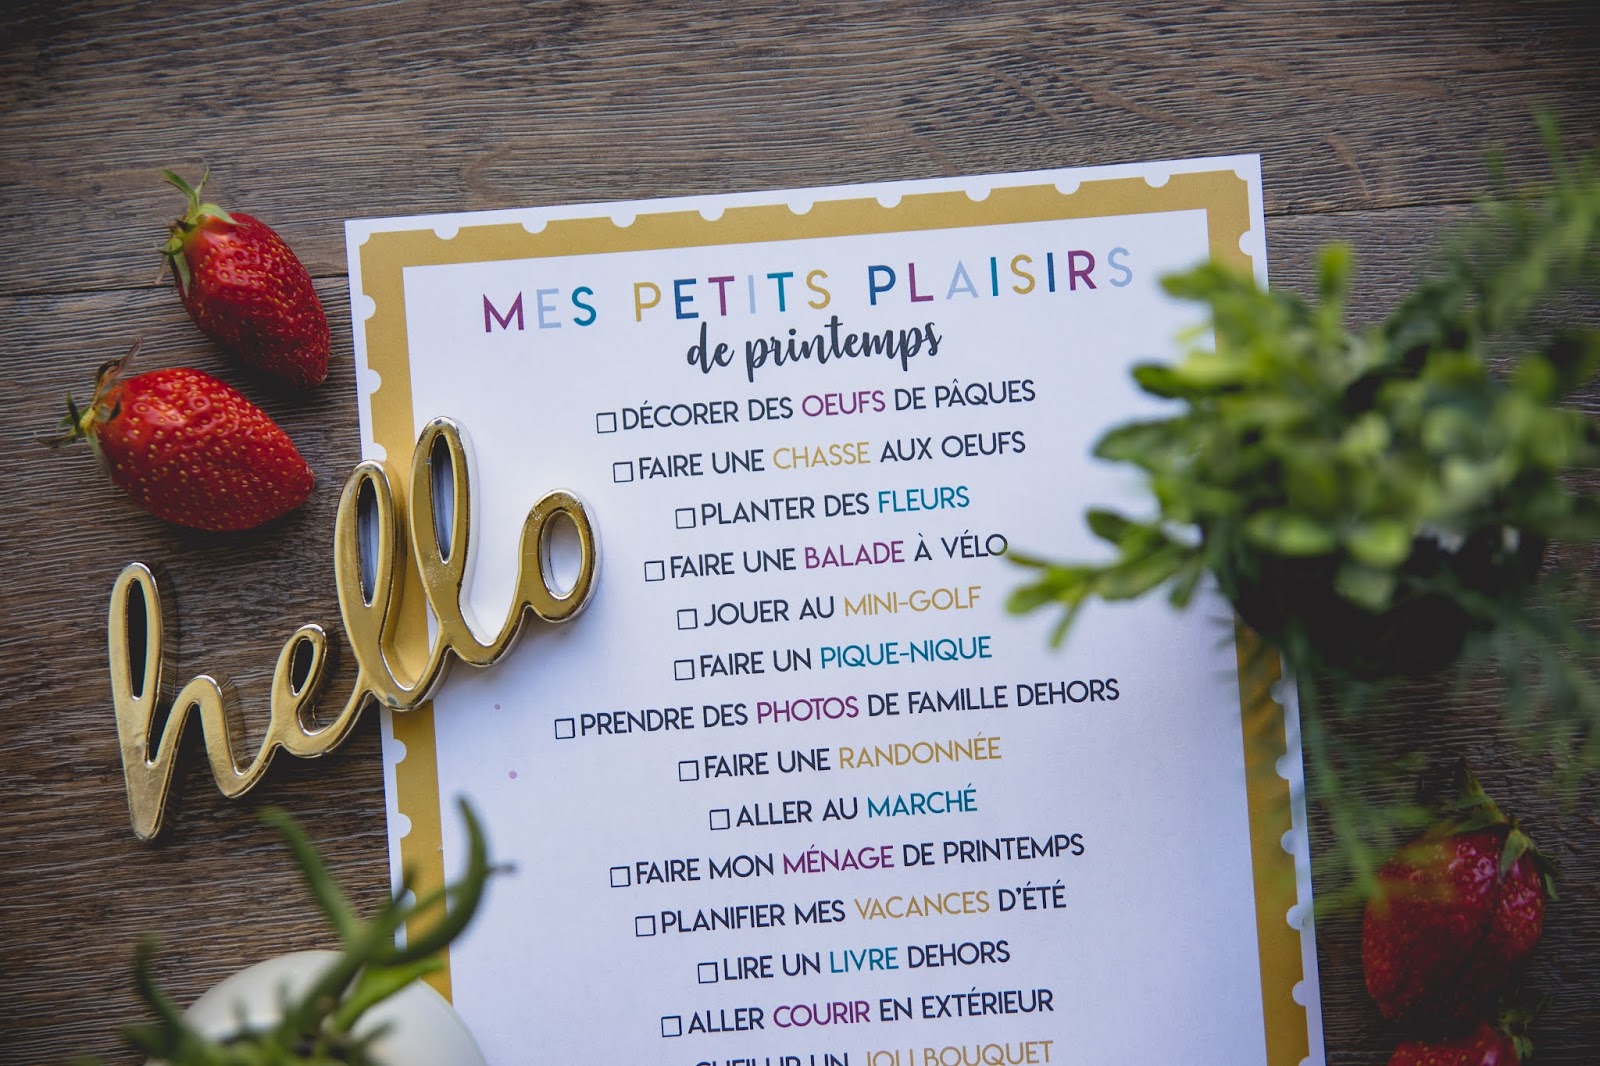
Mes 20 petits plaisirs de printemps
Articles similaires
7 recettes d’automne faciles et réconfortantes à tester absolument
L’automne, c’est la saison des plats qui réchauffent. Et bonne nouvelle pour le budget : les courges, poireaux et autres légumes de saison coûtent trois fois rien et remplissent bien les assiettes 🙂 On t’a réuni 7 recettes faciles à tester chez toi, parfaites pour les soirées fraîches. Envie de garder toutes ces recettes sous la main ? Tu peux télécharger le PDF des 7 recettes ici et le ranger directement sur ton téléphone 🙂 1. Gratin butternut, féta et poulet Un plat tout-en-un ultra simple : tu coupes ½ butternut, un oignon rouge, des tomates cerises, des champignons et 2 escalopes de poulet en morceaux. Tu déposes le tout dans un plat, tu poses ½ bloc de féta au centre, tu arroses d’huile d’olive et d’herbes de Provence, et hop, 45 min à 190°C. Pour 3 personnes. 2. Gratin poireaux, chèvre et amandes Cuis 4 poireaux à la vapeur (astuce : fais-les ensuite revenir avec une gousse d’ail). Bats 3 œufs avec 15 cl de crème, du râpé, ail, sel, poivre et herbes, puis ajoute les poireaux. Saupoudre le plat d’une cuillère de semoule fine, verse, dépose ½ bûche de chèvre en rondelles et une poignée d’amandes concassées. 25 à 30 min à 190°C. Pour 4. 3. Soupe de butternut rôtie Le secret d’une bonne soupe, c’est de rôtir les légumes avant. Dispose 1 butternut évidé, un oignon rouge, une tête d’ail, des carottes, des tomates cerises et des poivrons sur une plaque avec des épices (curry, thym, muscade, paprika) et de l’huile. 1 h à 200°C. Mixe ensuite la chair avec 500 ml d’eau + bouillon et du lait de coco. Pour 4. 4. Tarte d’automne caramélisée Fais revenir 2 oignons jaunes jusqu’à ce qu’ils dorent (10 à 15 min). Tranche 2 grosses pommes de terre, mélange-les à la moitié des oignons, au beurre fondu, au thym, sel et poivre. Garnis une pâte brisée (pommes de terre, 100 g de cheddar, puis les oignons restants), replie les bords, dore à l’œuf et enfourne 45 min à 180°C. Pour 6 à 8 parts. 5. Camembert rôti au miel La recette conviviale par excellence. Entaille le dessus d’un camembert en croix, glisse une gousse d’ail et un filet d’huile dans les fentes, parsème de thym, romarin et flocons de piment. 15 à 20 min au four jusqu’à ce que le cœur soit fondant, puis un filet de miel à la sortie. À servir aussitôt avec du pain. 6. Lasagnes d’automne au butternut Fais revenir du butternut à l’huile avec un fond d’eau jusqu’à ce qu’il soit tendre. Prépare une poêlée de champignons et épinards. Mixe le butternut avec un peu de béchamel. Monte tes couches (béchamel, lasagnes, champignons-épinards), finis par béchamel, râpé et mozzarella, et enfourne 25 min à 180°C. 7. Potiflette d’automne La tartiflette version courge 🙂 Vide un potimarron en gardant un peu de chair. Fais revenir lardons et oignon, déglace au vin blanc, ajoute la chair puis 3 c.à.s de crème, muscade, sel et poivre. Remplis le potimarron en alternant ½ reblochon et sauce, puis 40 min à 180°C (four ou air fryer). Pour 4. À toi de jouer Ces 7 recettes sont parfaites pour te régaler sans te ruiner, en profitant des légumes de saison. Et si tu veux organiser tes repas de la semaine pour acheter malin et éviter le gaspillage, va jeter un œil à nos astuces pour économiser sur le budget courses. Dis-nous en commentaire laquelle tu testes en premier 🙂
Lire plusArgent de poche : comment aider ses enfants à bien gérer leur argent
Donner de l’argent de poche à ses enfants, c’est une des meilleures façons de leur apprendre à gérer leur argent. Mais ça soulève plein de questions : à partir de quel âge ? Combien donner ? À quelle fréquence ? Et faut-il leur demander des comptes ? Il n’y a pas de règle unique, chaque famille fait à sa façon. On te partage des pistes concrètes, et notre expérience, pour t’aider à trouver le système qui te convient 🙂 Pourquoi donner de l’argent de poche L’intérêt principal, c’est l’apprentissage. Plutôt que ton enfant découvre la gestion de l’argent le jour où il touche sa première paie à 18 ans (et risque de tout dépenser d’un coup), l’argent de poche lui permet de s’exercer petit à petit, avec des sommes modestes et sans conséquence grave. On remarque souvent que l’argent « brûle les doigts » des enfants : dès qu’ils en ont, ils veulent le dépenser. L’argent de poche est justement l’occasion de leur apprendre à temporiser, à faire des choix, et à comprendre qu’une fois l’argent dépensé, il n’y en a plus jusqu’à la prochaine fois. À partir de quel âge commencer ? Il n’y a pas d’âge parfait, mais beaucoup de parents commencent assez jeune, vers 5 ou 6 ans. C’est souvent le moment où l’enfant commence à réaliser ce qu’est l’argent et à réclamer des choses dans les magasins. De notre côté, on a commencé vers 5 ans, dès qu’on a vu que l’argent filait entre les doigts de notre aîné. Mais rien ne t’empêche de démarrer plus tard : l’important, c’est que ton enfant soit capable de comprendre la valeur de l’argent et le principe « je dépense, donc il m’en reste moins ». Combien donner ? Une méthode simple La question du montant revient toujours, et une méthode très répandue consiste à donner l’âge de l’enfant par mois. Un enfant de 10 ans reçoit donc 10 € par mois. C’est simple, ça évolue automatiquement avec l’âge, et c’est facile à expliquer. Après, chaque famille adapte selon ses moyens et ses principes. L’essentiel, c’est de fixer un montant tenable sur la durée et de t’y tenir, pour que l’enfant ait un repère stable. Mensuel ou hebdomadaire ? Pour les plus jeunes, un mois peut sembler une éternité. Verser l’argent chaque semaine est souvent plus parlant pour eux. Une astuce : garder le repère mensuel, mais le fractionner par semaine. Pour reprendre l’exemple des 10 € pour un enfant de 10 ans, ça revient à lui donner 2,50 € par semaine. L’enfant reçoit plus souvent, ce qui est plus concret à son échelle, tout en gardant une logique claire. Cash ou virement sur un compte ? Le cash a l’avantage d’être très tangible, mais il a tendance à partir vite : dès qu’un enfant a quelques euros en poche, ils sont souvent dépensés aussitôt. Verser l’argent de poche sur un petit compte au nom de l’enfant est une alternative intéressante. L’argent s’accumule, l’enfant voit son solde grandir, et comme il n’y a pas accès immédiatement, ça lui brûle un peu moins les doigts. Côté organisation, tu peux mettre en place un virement automatique : de notre côté, il part de notre compte de dépenses fixes (puisque c’est un montant connu et régulier) vers le compte de chaque enfant, chaque semaine. C’est automatique, et tout le monde s’y retrouve. Si tu veux justement mieux structurer tes propres comptes pour gérer ce genre de virements, notre article sur comment organiser ses comptes bancaires peut t’aider. Apprendre à économiser pour ce qui compte L’argent de poche prend tout son sens quand il devient la seule source d’achat « plaisir » de l’enfant. En dehors des anniversaires et de Noël, s’il veut quelque chose, il l’achète avec son argent de poche. Résultat : il apprend à économiser et à patienter pour s’offrir ce qui lui tient à cœur, exactement le principe qu’on défend pour les adultes (économiser plutôt que céder à l’achat immédiat). Pour les plus grosses envies, tu peux même faire un petit plan avec lui : prévoir de lui donner de l’argent plutôt qu’un cadeau à son anniversaire, ou l’encourager à demander de l’argent aux grands-parents pour atteindre son objectif. C’est une super leçon de patience et de valeur des choses. D’ailleurs, l’un de nous se souvient encore d’avoir économisé trois mois pour s’offrir des baskets à 75 € ado… et les avoir gardées trois ans, justement parce qu’elles avaient demandé des efforts 🙂 Et l’argent « fringues » ? En grandissant, vers 13 ans, les enfants commencent à vouloir tel vêtement ou telle paire de chaussures. C’est un bon moment pour introduire un budget « fringues », distinct de l’argent de poche. Le principe est simple : tu donnes un montant dédié aux vêtements, et l’enfant gère ses achats avec. S’il préfère dépenser cet argent dans une sortie ciné plutôt que dans la veste qu’il voulait, c’est son choix, mais il devra attendre pour la veste. C’est une excellente façon de responsabiliser les ados et de les préparer à gérer un vrai budget, avec des arbitrages à faire. Faut-il demander des comptes ? Là, ça dépend vraiment de ta vision. Certains parents font entièrement confiance et ne demandent aucun compte sur l’utilisation de l’argent, partant du principe que l’enfant apprend justement en faisant ses propres choix (et ses propres erreurs). L’idée, c’est de laisser à l’enfant une vraie liberté sur son argent de poche, tout en gardant le cadre : ce qui est dépensé est dépensé, et on ne rachète pas à côté. C’est souvent dans cette autonomie que l’apprentissage est le plus fort. En résumé Pour aider tes enfants à bien gérer leur argent grâce à l’argent de poche : Commencer jeune (souvent vers 5-6 ans), dès qu’ils comprennent la valeur de l’argent. Fixer un montant simple, par exemple l’âge de l’enfant par mois. Verser plus souvent (chaque semaine) pour les plus jeunes. Privilégier un compte dédié pour que l’argent s’accumule sans filer. Les encourager à économiser pour leurs envies, en dehors des cadeaux. Introduire un budget « fringues » vers l’adolescence. Il n’y a pas de méthode parfaite, juste celle qui correspond à ta famille et à tes valeurs. L’important, c’est de leur transmettre tôt ces bons réflexes : ce sont eux qui les accompagneront toute leur vie 🙂
Lire plusComment organiser ses comptes bancaires selon son budget (guide pas à pas)
Quand toutes tes dépenses sortent d’un seul et même compte, le suivi de ton budget devient vite un casse-tête. Les courses, le loyer, les abonnements, les restos, l’épargne… tout se mélange, et dès que tu n’as pas noté tes dépenses pendant quelques jours, c’est la galère pour t’y retrouver. La solution qu’on utilise depuis des années : organiser ses comptes bancaires pour qu’ils collent à son budget. Un compte par type de dépense, et tout devient limpide. On t’explique comment t’y prendre, pas à pas 🙂 Le principe : un compte par type de dépense L’idée de base est simple. Au lieu de tout faire transiter par un seul compte, tu répartis tes dépenses sur plusieurs comptes qui correspondent aux catégories de ton budget. Concrètement, voici comment on fonctionne de notre côté : Un compte courant pour les dépenses fixes. Tout ce qui tombe tous les mois sort de là : loyer ou prêt, abonnements, électricité, eau, assurances… Ce compte, tu n’y touches pas au quotidien. Un deuxième compte courant pour les dépenses variables. C’est le compte du quotidien, celui avec une carte bancaire, d’où partent ton budget courses et ton budget « autres » (sorties, coiffeur, vêtements…). Un ou plusieurs comptes d’épargne. Pour séparer ton épargne de sécurité (celle à laquelle on ne touche pas) de ton épargne flexible (réparations voiture, vacances, anniversaires…), et tes différentes cagnottes. Si tu n’es pas encore au clair sur ces catégories (dépenses fixes, courses, autres), va d’abord jeter un œil à notre article comment commencer un budget, tout y est détaillé. Pourquoi ça change tout Avant de passer aux étapes, un mot sur l’intérêt, parce que ça vaut vraiment l’effort de départ. Avec des comptes bien rangés, ton suivi devient beaucoup plus rapide et clair. Envie de vérifier tes dépenses fixes ? Tu vas sur un seul compte, et il n’y a que ça. Un peu à la bourre sur tes courses du mois ? Tu regardes le compte dédié, sans rien d’autre qui vient polluer la lecture. Tu repères aussi beaucoup plus vite une erreur de prélèvement ou des frais bancaires en trop, parce que chaque compte ne contient qu’un type de dépense. Autre avantage, et pas des moindres : voir tes comptes d’épargne grossir, c’est hyper motivant 🙂 Quand tes économies sont mélangées, on s’y perd et on perd en motivation. Séparées, chaque progression se voit. Étape 1 : faire l’état des lieux Première chose à faire : aller sur chacun de tes comptes et regarder d’où partent tes dépenses. Commence par les dépenses fixes. Repère tout ce qui sort de manière récurrente, et sur quel compte. Ça prend un peu de temps, surtout si tes prélèvements sont éparpillés, mais c’est la base pour tout réorganiser ensuite. Étape 2 : organiser le compte des dépenses fixes Choisis le compte qui servira pour tes dépenses fixes, puis contacte les organismes de prélèvement pour qu’ils prélèvent désormais sur ce compte : électricité, eau, loyer, abonnements… Pas de panique, aujourd’hui la plupart des démarches se font en ligne. Tu te connectes aux différentes plateformes, tu renseignes ton nouvel IBAN, et le changement se fait. Pour les rares cas restants, un mail ou un coup de fil suffit. Oui, ça demande un petit effort au départ, mais une fois que tout est en place, tu es tranquille 🙂 Étape 3 : dédier un compte aux dépenses variables Détermine ensuite le compte qui servira à tes dépenses variables, celui du quotidien. Pour celui-là, il te faut absolument une carte bancaire, puisque c’est avec elle que tu paieras tes courses, le coiffeur, les sorties, etc. Le réflexe à prendre : à chaque dépense variable (courses ou budget « autres »), tu utilises cette carte. Et si tu es en couple, prévois deux cartes sur ce compte, pour que ton conjoint puisse payer depuis le bon compte lui aussi. Étape 4 : mettre en place tes comptes épargne Dernière étape : définis les comptes qui serviront à tes différentes économies, et programme tes virements automatiques vers eux. Là, c’est vraiment personnel. De notre côté, on a par exemple un compte pour la maison, un pour la voiture, un pour les anniversaires, un pour les vacances, en plus de la cagnotte bonus. Tu n’as pas besoin d’être aussi précise, mais ça aide énormément à rester motivée et à bien suivre, mois après mois, si tu as réussi à mettre de côté ce que tu t’étais fixé. Pour bien structurer ces différentes épargnes, notre article sur comment organiser ses économies t’aidera. Petit bonus de cette organisation : à la fin du mois, s’il te reste du budget courses ou « autres », tu peux le transférer vers ta cagnotte bonus. Tes efforts sont récompensés, et ça se voit tout de suite. Astuce : où trouver tous ces comptes Tu te demandes peut-être comment avoir autant de comptes. Bonne nouvelle : tu as le droit d’avoir plusieurs comptes courants, même dans une seule banque, et autant de comptes épargne que tu veux (type livrets). Avec les banques en ligne, ouvrir des comptes et obtenir des cartes est devenu simple et souvent quasi gratuit. N’hésite donc pas à en multiplier selon tes besoins. Suivre tout ça facilement Une fois tes comptes organisés, il te reste à suivre ton budget au quotidien, et c’est là que notre application Budgetiz t’accompagne : tu notes tes dépenses, tu visualises chaque budget et tes cagnottes, et tu vois en temps réel où tu en es. Tu peux la découvrir ici. Et si tu veux comprendre toute notre méthode en détail et poser des bases vraiment solides, on t’explique tout, pas à pas, dans notre formation pour gérer son budget. En résumé Pour organiser tes comptes bancaires selon ton budget : Un compte pour les dépenses fixes (loyer, abonnements, factures). Un compte avec carte pour les dépenses variables (courses et « autres »). Un ou plusieurs comptes pour tes épargnes et tes cagnottes. Faire l’état des lieux, déplacer les prélèvements, puis programmer les virements épargne. Ça demande un peu de temps à mettre en place, mais une fois que c’est fait, tu gagnes en clarté, en rapidité de suivi et en motivation. Tu ne reviendras plus en arrière 🙂
Lire plus